 岡山の不動産売却相談
SELLING JOURNAL / 状況別
岡山で古家付きの土地を売るか、解体して更地で売るか|売主が先に確かめること
代表取締役 土井 未来宅地建物取引士・2級FP・投資不動産取引士
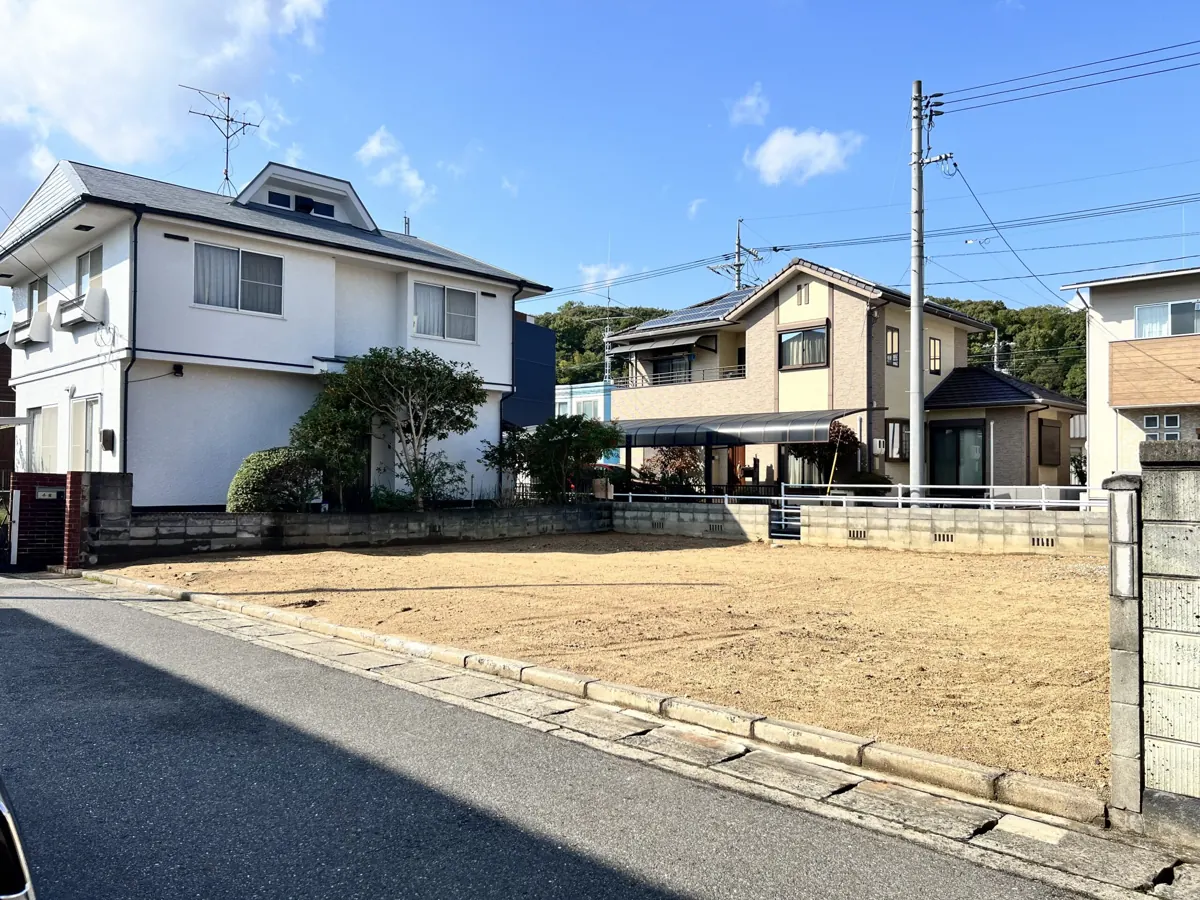
先に解体すると買主が建物の状態を気にせず検討できる一方、解体費は売主が先に払い、更地のまま1月1日を迎えると住宅用地の固定資産税の特例が外れる可能性があります。古家付きのまま売り出し、解体の要否や費用負担は買主の希望と合わせて決める進め方もあります。解体を決める前に、税金・補助・売り出し時期の関係を確認するのが順番です。
古家付きで売るか更地で売るかは「誰がいつ解体するか」の問題
古い家が建ったままの土地を売るとき、選び方は大きく三つあります。①古家付きのまま売り、建物をどうするかは買主に任せる。②売主が先に解体し、更地にしてから売り出す。③古家付きで売り出し、契約の条件として売主が引き渡しまでに解体する。どれが正解というものではなく、建物の傷み具合、想定される買主(自分で建て替えたい個人か、分譲を考える事業者か)、売主の手元資金、売り出しから引き渡しまでの時期によって向き不向きが変わります。
場面で考えてみます。仮に、築年数の古い木造の家が建つ土地で、室内に家財が残り、雨漏りの跡もあるとします。この状態で内覧に来た人は、建物の補修費や解体費、片付けの手間まで頭の中で差し引いて価格を考えます。一方で、柱や屋根がしっかりしていて、手を入れれば住めそうな家なら、中古住宅として探している人の目に留まる可能性があり、先に壊すとその層を手放すことになります。
岡山市内でも、まだ住める中古住宅として探す人がいる地域と、建て替え前提の土地として見られる地域とでは判断が分かれます。大事なのは、解体を「売る準備として当然やるもの」と決めつけず、費用・税金・需要の三つを並べてから決めることです。
先に解体する場合の負担と注意点
先に解体する一番の利点は、買主が建物の傷みや残置物を気にせず、土地として広さや形、道路との関係を見て検討できることです。現地で境界や高低差が見やすくなり、建てられる家のイメージも伝わりやすくなります。
一方で、解体費は売主が売却前に負担することになり、売れるまでの期間が延びればその分の資金を寝かせることになります。また、建物を取り壊すと、それまで見えなかった地中の古い基礎や浄化槽、埋設物が見つかることもあり、追加の費用や引き渡し条件の見直しが必要になる場合があります。解体した後で「やはり古家付きで売ればよかった」と戻すことはできない点も、先に解体する選択の重さです。
見積もりを取るときは、①建物本体の取り壊し費用、②家財などの残置物の処分費、③ブロック塀・庭木・倉庫など付属物の撤去費、④整地の仕上げ方、⑤地中から何か出た場合の扱い、を分けて書いてもらうと比べやすくなります。解体費は建物の構造や敷地の条件、重機が入れるかどうかで大きく変わるため、概算をうのみにせず、現地を見たうえでの見積もりを複数取ってから判断してください。
| 項目 | 古家付きのまま売る | 先に解体して売る |
|---|---|---|
| 売却前の出費 | 解体費はかからない(残置物の処分は別途検討) | 解体費・処分費を売主が先に負担 |
| 買主の見え方 | 建物の状態や解体費を差し引いて検討されやすい | 土地の広さ・形・道路との関係を見て検討しやすい |
| 固定資産税 | 1月1日に家があれば住宅用地特例の対象が基本 | 更地で1月1日を迎えると特例が外れる可能性 |
| 手続き | 建物の登記は売買で引き継ぐ | 解体の届出(80平方メートル以上)と建物の滅失登記が必要 |
| やり直し | 後から解体を選ぶこともできる | 解体後に古家付きへは戻せない |
解体する前後の手続き(届出と建物の滅失登記)
解体には工事そのもの以外に手続きがあります。岡山市の案内では、床面積80平方メートル以上の建築物の解体工事は建設リサイクル法の対象となり、発注者が工事着手の7日前までに、分別解体等の計画などを市(本庁の建築指導課)へ届け出る必要があるとされています。令和6年2月からは市の電子申請システムでも受け付けています(2026年10月4日確認)。売主が解体業者に工事を頼む場合は、売主が発注者になるため、届出を業者が代行するのか、委任状が要るのかを契約前に確認しておくと安心です。
取り壊した後は、建物の登記を閉じる「建物の滅失の登記」を管轄の法務局へ申請します。法務局が公開している記載例では、申請人は登記記録上の所有者で、添付情報として、取り壊した工事請負人が発行する建物滅失証明書(工事請負人の印鑑証明書などを含む)を付ける形が示されています。登記上の住所が今の住所と違う場合は、住民票の写しなどで経過を示す必要があるとも書かれています。
建物の登記が残ったままだと、更地として売る契約の手続きで支障になります。業者に証明書の発行を頼み忘れないこと、相続した建物で名義が亡くなった方のままになっている場合は進め方が変わることに注意し、迷う場合は土地家屋調査士や司法書士に相談してください。ここでの内容は一般情報です。
住宅用地の固定資産税の特例と「1月1日」
家が建っている土地は、固定資産税の住宅用地の特例の対象になります。岡山市の案内では、住宅1戸につき200平方メートル以下の部分(小規模住宅用地)は課税標準額が評価額の6分の1、200平方メートルを超える部分(一般住宅用地)は3分の1になると説明されています。敷地が住宅の床面積の10倍を超えるときは、10倍の面積までが住宅用地として扱われます。総務省の固定資産税の概要では、都市計画税にも住宅用地の特例(小規模住宅用地は3分の1、一般住宅用地は3分の2)があること、賦課期日は1月1日であることが示されています(2026年10月4日確認)。
つまり、解体して更地のまま1月1日を迎えると、その年度の土地の税金は特例のない計算になる可能性があります。反対に、1月1日の時点で家が建っていれば、その年度は特例の対象として扱われるのが基本です。年末に解体して翌年に売り出す、といった予定を立てる場合は、売れるまでの税負担が増えることも見込んでおく必要があります。
確認先は、岡山市では北区・中区・東区・南区の各市税事務所にある資産税土地係です。手元の課税明細書を持って相談すると話が早く進みます。倉敷市や瀬戸内市などほかの市町に土地がある場合は、その市町の公式サイトで資産税の窓口を確認してください。
仮の数字で見る、特例が外れたときの差
イメージをつかむため、単純化した計算例を置きます。仮に、敷地150平方メートルで、住宅の床面積から見て敷地全体が小規模住宅用地にあたる土地があり、土地の評価額が900万円だったとします。固定資産税の標準税率は総務省の概要で1.4%とされています。
家が建っている場合、課税標準額は評価額の6分の1で150万円となり、1.4%を掛けると年2万1千円です。更地になって特例がなくなり、評価額900万円をそのまま課税標準額とした場合は、1.4%を掛けて年12万6千円です。この単純計算では、差は年10万円を超えます。これに加えて、都市計画税がかかる土地では、その住宅用地特例も外れることになります。
ただし、これはあくまで考え方を示すための仮の数字です。実際の課税標準額の求め方には別の調整の仕組みがあり、税率も市町村で異なる場合があるため、この計算どおりの金額にはなりません。端数の扱いも省いています。実際の金額は課税明細書の数字をもとに市税事務所の資産税土地係で確認し、売却全体の税金は税理士に相談してください。ここでの内容は一般情報です。
この例で言いたいのは、「解体の時期を1月1日の前にするか後にするか」が、売れるまでの保有コストに影響しうるということです。売り出しの開始時期と解体の時期は、セットで決めるようにしてください。
古家を残すなら管理が前提、放置すると特例が外れることも
古家付きのまま残す場合でも、管理をしないまま放置してよいわけではありません。国土交通省の空家法の解説資料では、特定空家等として市町村から勧告を受けた場合に加え、2023年12月13日施行の改正空家法により、勧告を受けた管理不全空家等の敷地も固定資産税の住宅用地特例が解除されると説明されています。「家を残しておけば特例は続く」とは限らないということです。
売り出し中の古家は、内覧の印象にも関わります。草木の手入れ、雨どいや屋根材の破損、窓ガラスの割れ、郵便物のたまり具合などを定期的に見て、近隣に迷惑をかけない状態を保つことが前提です。遠方に住んでいて通えない場合は、誰がどの頻度で見に行くかを売り出し前に決めておくと、売却中のトラブルを減らせます。
仮に、相続した家を数年そのままにしていて、近所から木の枝が越境していると言われた場面を考えます。この段階で手入れをし、あわせて売却の方針を決めておけば、勧告に至る前に状況を改善できます。市から通知や助言が届いている場合は、内容を確認したうえで、売却の相談時に必ず伝えてください。
岡山市の除却補助を使えるか、着工前に確かめる
岡山市には、空家等適正管理支援事業(除却)という補助があります。令和8年度の案内では、市内の特定空家等にあたる空き家について、除却工事の費用の3分の1(千円未満切り捨て、上限60万円)を補助するとされています。対象者は空き家の所有者である個人、または所有者の承諾を受けた個人で、市税の滞納がないことなどが条件です。空家法に基づく勧告をすでに受けた特定空家等は対象外とされています(2026年10月4日確認)。
受付期間は令和8年5月1日から12月18日までで、予算に達した時点で終了すると示されています。また、申し込みの前に必ず事前相談に来ること、相談は予約制であることが明記されています。窓口は都市整備局住宅・建築部の建築指導課空家対策推進室です。
岡山市の除却補助は、補助要件の確認のため必ず事前相談(予約制)をするよう案内されています。解体業者と契約する前に、まず市に相談して対象になるかどうかを確認するのが順番です。仮に工事費の見積もりが150万円なら、3分の1は50万円で上限内に収まりますが、実際の補助額は審査や対象経費の範囲で変わります。倉敷市など他の市町の空き家は、それぞれの公式サイトで補助の有無を確認してください。
相続した空き家なら税の特例との関係も確認する
親から相続した古家を売る場合は、国税庁が案内している「被相続人の居住用財産(空き家)を売ったときの特例」が使えるかどうかで、解体の判断が変わることがあります。国税庁の案内(令和8年4月1日現在法令等)では、主な要件として、①昭和56年5月31日以前に建築された家屋であること、②区分所有建物の登記がされていないこと、③相続の直前に被相続人以外に住んでいた人がいなかったこと、④売却代金が1億円以下であること、⑤相続開始の日から3年を経過する日の属する年の12月31日までに売ること、が示されています。適用は令和9年12月31日までの売却が対象です。
家屋を取り壊してから敷地を売る場合も対象になり得ますが、相続の時から取り壊しの時まで、事業・貸付け・居住に使っていないことが条件です。つまり、相続後に誰かに貸したり、親族が住んだりしていると使えない可能性があります。令和6年1月1日以後の売却では、売った年の翌年2月15日までに買主が取り壊しや耐震改修を行った場合も対象になり得るため、古家付きのまま売る選択肢とも両立します。相続人が3人以上の場合は、控除の上限が2,000万円になるとも示されています。
要件は細かく、売り方や契約の書き方によって適用の可否が分かれます。これは一般情報ですので、解体や契約の条件を決める前に税理士へ相談してください。
- 01資料をそろえる
課税明細書、登記事項証明書、建築時期がわかる書類
- 02税と補助を確かめる
市税事務所の資産税土地係、空き家の除却補助の事前相談
- 03税の特例を確認する
相続した空き家なら要件を税理士に相談
- 04売り方を比べる
古家付きと更地で想定される買主と条件を比較
- 05解体するなら段取り
内訳つき見積もり、届出、滅失証明書、1月1日との前後
- 06解体しないなら
古家付きで売り出し、解体の要否は契約条件として協議
判断の手順:何を、いつ、どこで確かめるか
古家付きか更地かを決めるまでの流れを、順番に整理します。
①まず手元の資料を集めます。固定資産税の課税明細書、登記事項証明書(土地と建物)、建物の図面や建築時期がわかる書類です。相続した物件なら、相続登記が済んでいるかもここで確認します。
②次に、市の窓口で制度面を確かめます。固定資産税の扱いは各市税事務所の資産税土地係、除却補助の対象になるかは建築指導課空家対策推進室(事前予約制)です。相続した空き家の税の特例は、要件に当てはまりそうかを税理士に確認します。
③並行して、不動産会社に現地を見てもらい、古家付きの場合と更地の場合で、どんな買主がどんな条件で検討しそうかを比べます。接道や土地の形、建物の傷み具合がここで効いてきます。
④解体するなら、複数の業者から内訳つきの見積もりを取り、届出の段取りと滅失証明書の発行を確認したうえで、1月1日をまたぐかどうかを見て着工時期を決めます。
⑤解体しないなら、古家付きで売り出し、買主から解体の希望が出たときに、費用負担と時期を契約条件として話し合います。
この順番にしておくと、「壊してから補助が使えないと分かった」「年明けに税金が上がって驚いた」といった後戻りを防ぎやすくなります。
トリプルギブへのご相談
株式会社トリプルギブは岡山市南区を拠点に、土地の売買・仲介と分譲開発を行っています。古家付きのまま売るか、解体してから売るかは、建物の状態や接道、周辺で求められている土地の形によって判断が変わります。
ご相談をいただいたら、物件の調査をもとに根拠のある査定を出し、古家付きと更地のそれぞれで考えられる売り方を比べたうえで、仲介か買取かを含めた売却方針を一緒に決めていきます。税金や登記に関わる部分は、税理士や司法書士など専門家への確認が必要な点もお伝えします。公式サイトのCASEには、住宅用地や分譲地の取引実績を掲載しています。解体を急ぐ前に、まずは今の状態のままでご相談ください。
よくある質問
Q. 古家の中の家財は、売る前に全部片付けないといけませんか。
古家付きで売る場合でも、残置物をどうするかは契約条件として決める必要があります。売主が引き渡しまでに処分する形のほか、残したまま引き渡すことを買主と合意する形もありますが、その場合は価格の話し合いに影響しやすくなります。貴重品や思い出の品、権利証などの書類は、売り出し前に先に探して取り分けておくと安心です。
Q. 買主から「解体して引き渡してほしい」と言われたら、費用は売主負担になりますか。
決まった負担ルールがあるわけではなく、売買価格とあわせて話し合って決める事項です。売主が解体して引き渡す場合は、解体の完了時期、地中から埋設物が出た場合の扱い、滅失登記をいつまでに済ませるかを契約書に書いておくことが大切です。売主負担にするなら、見積もりを取ってから価格を決めるのが順番です。
Q. 年の途中で解体した場合、その年の固定資産税はすぐ上がりますか。
固定資産税は1月1日時点の状況で課税される仕組みなので、年の途中で解体しても、その年度の税額が途中で変わるわけではないのが基本です。影響が出るのは、更地のまま次の1月1日を迎えた翌年度からです。具体的な扱いは土地の状況で異なるため、課税明細書を持って市税事務所の資産税土地係で確認してください。
Q. 建物が未登記の場合、解体しても滅失登記は要りませんか。
登記されていない建物には、閉じるべき登記がないため滅失登記の申請はありません。ただし、登記がなくても固定資産税の課税明細書に家屋が載っていることがあるため、取り壊した後の扱いは市税事務所の資産税の窓口で確認しておくと安心です。未登記の建物が残ったまま売る場合も、買主との間で扱いを決める必要があるため、売却の相談時に未登記であることを伝えてください。
この記事は一般情報です。法律・税金・相続・登記・住宅ローン等の個別案件は、税理士、司法書士、弁護士、金融機関などへ確認してください。
あわせて読みたい
編集方針:確認できる事実と一般的な判断のポイントを区別し、価格・期間・検索順位を保証する表現は用いません。