 岡山の不動産売却相談
売って資金をつくり、そのまま住み続ける。仕組みと注意点を知ってから選びましょう。
リースバックとは
住宅を売って代金を受け取り、売ったあとは家賃を払って、同じ家に住み続ける方法です。売主は、買主となる事業者と家の売買契約を結ぶと同時に、その家を借りる賃貸借契約を結びます。家の持ち主は買主に変わり、売主は「借りて住む人」になります。
国土交通省は2022年6月に「住宅のリースバックに関するガイドブック」を公表しました。住み替えをなめらかに進めたり、老後の資金に備えたりする選択肢として注目される一方、契約の中身を十分に理解しないまま契約してトラブルになる例もあるとして、利用するときのポイントをまとめています。
まとまった資金を一度に受け取れること、引越しをせずに住み続けられることが大きな特徴です。持ち主ではなくなるため、固定資産税などは買主の負担になり、そのかわりに毎月の家賃を払うことになります。
- 売買契約:家を売り、代金をまとめて受け取る
- 賃貸借契約:売った家を借りて、毎月家賃を払う
- 家の持ち主は買主(事業者)に変わる
- 引越しをせずに住み続けられる
どんなときに向いているか
国土交通省のガイドブックでは、高齢者施設へ住み替えるまでの住まいとして使った例や、実家の建て替え資金を用意するために使った例が紹介されています。トリプルギブの事例でも、親御様の介護などの資金が必要になった方が、ご自宅に住み続けながら売却代金を受け取られました。
住み慣れた家や子どもの学校の区域を変えたくない、住み替え先が決まるまでは今の家に住んでいたい、といった場合に検討されることの多い方法です。
ただし、資金を用意する方法はリースバックだけではありません。ふつうに売って住み替える方法や、自宅を担保にお金を借りる方法(リバースモーゲージなど)もあります。ご自分の暮らし方に合うのはどれかを、比べてから選ぶことが大切です。
- 介護や医療などで、まとまった資金が必要になった
- 子どもの学校などの事情で、今の家を離れたくない
- 住み替え先が決まるまで、今の家に住み続けたい
- 老後の資金にゆとりを持たせたい
契約の前に確かめたいこと
ガイドブックには、強引な勧誘で契約し、あとで解約を申し出たら高額な違約金を求められた、払った家賃の合計が数年で売却価格を超えていた、市場の取引価格よりかなり低い価格で売ってしまった、思っていた賃貸の条件と違い住み続けられなかった、といったトラブルの例が載っています。
提示された売却価格は、ほかの事業者の意見も聞いて比べましょう。仲介でふつうに売った場合の見込みと並べると、判断しやすくなります。住み続けたい期間と、その間に払う家賃の合計も、先に計算しておきます。
借りる契約には、更新ができる普通借家契約と、期間が来ると終わる定期借家契約があります。何年住み続けられるのか、更新や再契約の条件はどうかを、契約書で確かめてください。将来買い戻したい場合は、いつまでに、いくらで買い戻せるのかを、契約の前に確認しておく必要があります。
- 不動産会社や金融機関に相談し、ふつうの売却や融資とも比べる
- 住み続けたい期間と、その間に払う家賃の合計を計算する
- 提示された売却価格について、複数の事業者の意見を聞く
- 普通借家か定期借家か、更新・再契約の条件を契約書で確かめる
- 買い戻しができるか、その時期と価格の条件を確かめる
- 設備が壊れたときの修理代を誰が負担するか確かめる
- 急がずに、家族や親族と相談してから決める
トリプルギブのリースバック
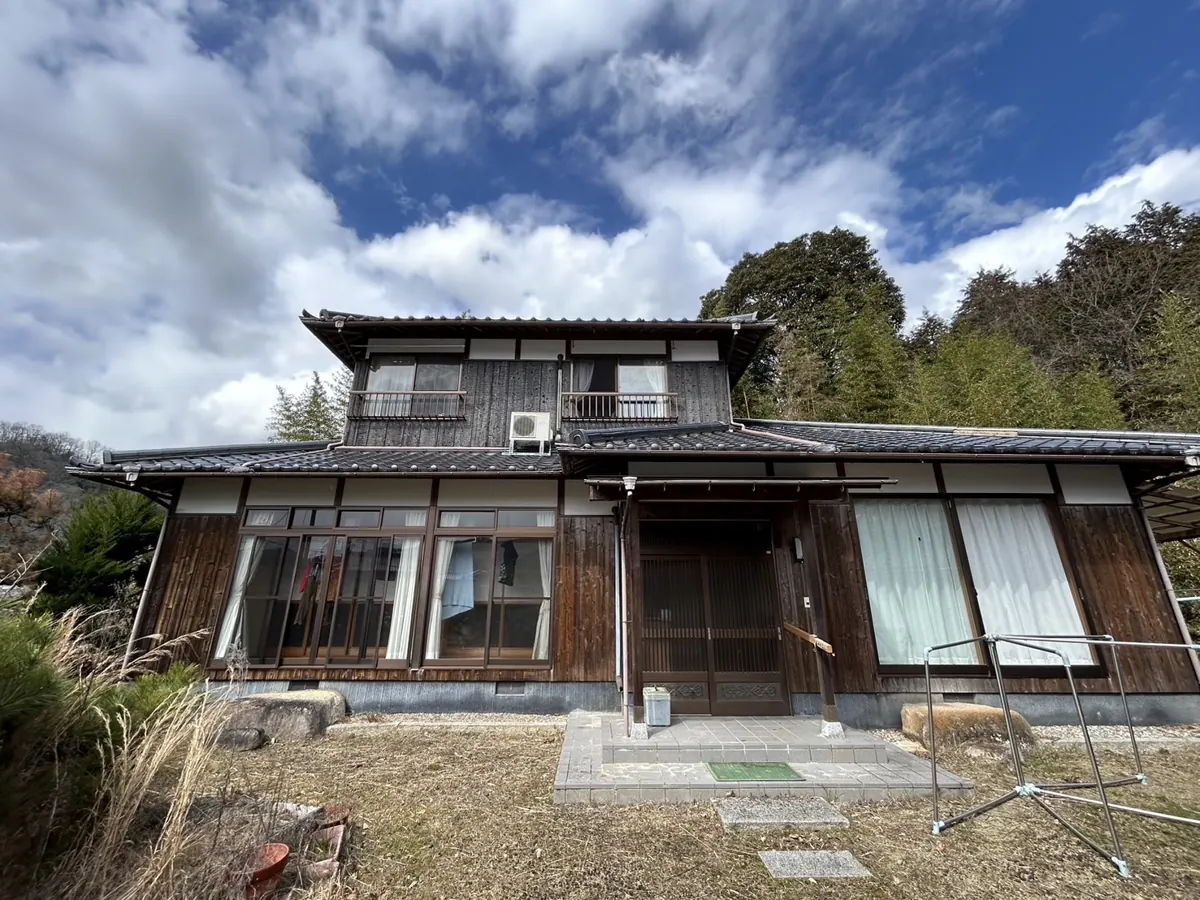
トリプルギブには、物件を買い取らせていただいたうえで、売主様にそのまま賃貸でお住まいいただいたリースバックの事例があります(和気郡和気町の中古住宅、売却までの期間は約1か月)。
買い取りの価格や家賃、借りる期間などの条件は、物件とご事情によって変わります。ご相談では、リースバックだけでなく、仲介で売る場合や、買取で売って住み替える場合とも並べて、手元に残るお金と住まいの見通しを比べてご説明します。対応できるかどうかは、物件の状況を確認したうえでご案内します。
この記事は一般情報です。法律・税金・相続・登記・住宅ローン等の個別案件は、税理士、司法書士、弁護士、金融機関などへ確認してください。
無料査定を相談する