 岡山の不動産売却相談
SELLING JOURNAL / 物件種別
岡山で月極駐車場の土地を売るとき|契約者への解約予告・更地か継続か・撤去と税の確認
 この記事の確認者
代表取締役 土井 未来宅地建物取引士・2級FP・投資不動産取引士
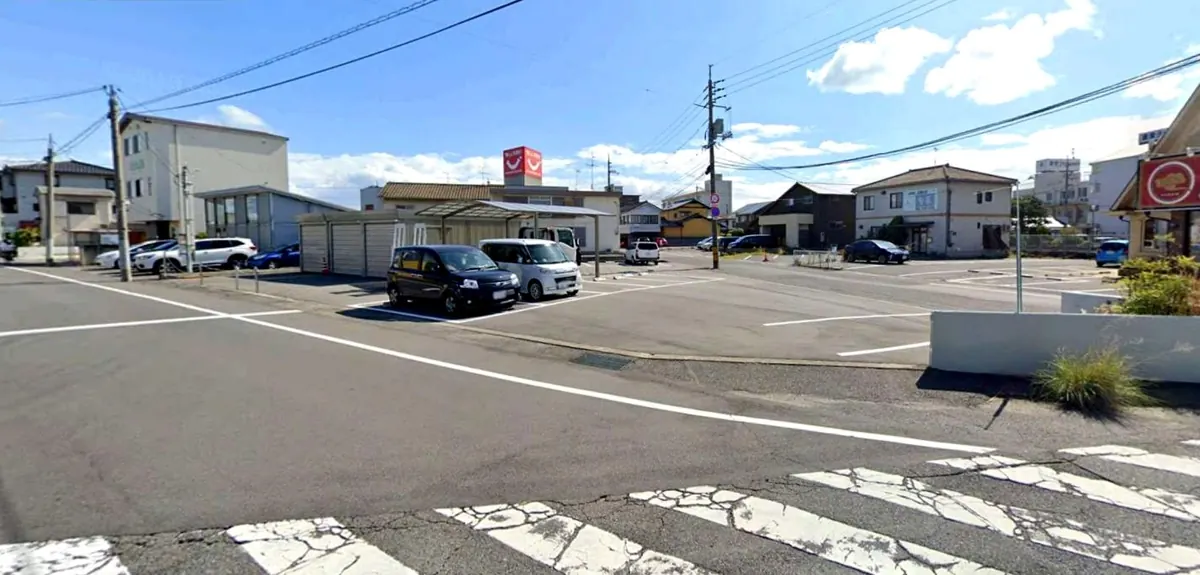
月極駐車場の土地を売るときは、まず駐車場の契約書と管理会社との契約書で解約の予告期間を確かめ、更地で引き渡すか駐車場を続けたまま引き渡すかを決めます。更地なら撤去と明渡しの日程、継続なら契約の引継ぎが要点です。駐車場だけの土地には住宅用地の特例が無く、駐車場収入の所得区分や消費税も一般情報として確認し、税理士・弁護士に相談しながら進めます。
月極駐車場の土地は「使われている土地」として売る準備が要る
空き地をそのまま売る場合と違い、月極駐車場として貸している土地には、毎月車を止めている契約者がいて、舗装や照明、看板、精算機などの設備があり、管理会社に運営を任せていることもあります。売却を決めても、明日から更地として渡せるわけではありません。誰との契約を、いつまでに、どの順番で終わらせるか(または引き継ぐか)を整理するのが、この種の土地を売るときの出発点です。
土地を売るときの一般的な流れ(査定、媒介契約、測量、契約、決済)は別の記事で扱っています。また、アパートや戸建てを入居者付きのまま売る「オーナーチェンジ」の記事もありますが、建物の賃貸借と駐車場の契約は、法律の扱いも明渡しの手間も異なります。この記事は、市内で月極駐車場を経営してきた個人の所有者が、その土地を手放すときに固有の論点(契約者への解約予告、更地か継続か、設備の撤去と管理会社、駐車場ならではの税)に絞って説明します。
なお、ここで書く法律や税金の説明は一般情報です。実際の契約書の文言や収入の状況によって結論が変わるため、法律面は弁護士、税金は税理士に相談してください。
契約者への解約予告は、まず駐車場の契約書の定めを確かめる
月極駐車場の契約書には、多くの場合「貸主または借主は、〇か月前までに書面で通知することで解約できる」といった解約の条項があります。売却のために契約者に出て行ってもらうときは、この条項に書かれた予告期間と通知の方法(書面か、誰の名前で出すか)に沿って進めるのが基本です。契約期間が1年などと定められ、自動更新になっている場合は、期間中に貸主から解約できる定めがあるか、更新しない旨をいつまでに伝えるのかも確認します。
契約書に定めが無い場合については、民法に規定があります。e-Govで公開されている民法第617条は、期間の定めのない賃貸借では当事者がいつでも解約の申入れができ、土地の賃貸借は申入れの日から1年、建物は3か月、動産及び貸席は1日を経過すると終了すると定めています。第618条は、期間を定めていても解約する権利を留保したときにこの規定を準用するとしています。月極駐車場の契約がどの類型に当たるかは契約の内容によって判断が分かれ得るため、契約書に定めが無いときや、定めがあっても契約者との話し合いがまとまらないときは、弁護士に相談してください。
建物の賃貸借で問題になる借地借家法については、同法第2条が「借地権」を「建物の所有を目的とする地上権又は土地の賃借権」と定義しています。車を止めるための土地の貸し借りは通常これに当たらないと考えられますが、契約者が土地の上に建物(車庫や倉庫など)を建てて使っているような例外的な場合は、扱いが変わる可能性があります。これも一般情報としての説明で、個別の判断は弁護士に確認してください。
解約の伝え方と、明渡しの日までに起きやすいこと
予告期間を守っていても、契約者にとっては急に車の置き場所を探さなければならない話です。通知には、①解約の理由(土地の売却のため)、②契約終了の日、③それまでの賃料と、前払い分・保証金の精算方法、④車両・私物の撤去の期限、⑤問い合わせ先(管理会社か貸主か)を書き、全員に同じ内容で、同じ日に届くように出すと、後の行き違いを減らせます。管理会社に運営を任せている場合は、通知を誰の名前で出すかも管理委託契約に沿って決めます。
実務で多いのは、①連絡がつかない契約者がいる、②賃料の滞納がある、③契約外の車や自転車、タイヤなどが置かれたままになっている、④契約者から近くの代わりの駐車場を紹介してほしいと頼まれる、といった場面です。連絡の取れない契約者や、置かれたままの車両の扱いは、自分で処分すると後で争いになるおそれがあるため、管理会社や弁護士と相談しながら進めてください。
売買契約の前に解約通知を出すか、契約を結んでから出すかも判断が要ります。先に出すと、売却が予定どおり進まなかったときに収入だけが途絶えます。後に出すと、引渡しの日を予告期間より先に設定できません。予告期間から逆算して、売買契約の引渡し日を決めるのが安全です。
更地で売るか、駐車場を続けたまま売るか
売り方は大きく二つに分かれます。一つは、契約者に明け渡してもらい、必要に応じて設備を撤去して、更地として引き渡す方法です。住宅や店舗を建てたい買主は、すぐに工事に入れる土地を求めることが多いため、買主の範囲が広がりやすくなります。その反面、明渡しまでの期間は収入が減り、撤去の費用と手間は売主側に生じることが一般的です。
もう一つは、契約者との契約を続けたまま、駐車場として運営中の状態で引き渡す方法です。駐車場経営を続けたい投資家や、当面は駐車場として使い、将来建築を考える事業者などが買主の候補になります。e-Govで公開されている民法第605条の3は、不動産の譲渡人が賃貸人であるとき、賃貸人たる地位は賃借人の承諾を要しないで、譲渡人と譲受人との合意により譲受人に移転させることができると定めています。同じく第605条の2第4項の準用により、敷金の返還に係る債務は譲受人が承継するとされています。ただし、月極駐車場の保証金や前払い賃料をどう精算するか、契約書の名義変更の通知を誰が出すかは、売買契約の中で決めておく必要があります。
どちらが向くかは、土地の広さ、前面道路、用途地域、契約者の数、設備の状態、売主が収入をいつまで得たいかなどによって変わります。下の比較表を目安に、不動産会社と相談しながら決めてください。
| 項目 | 更地で引き渡す | 駐車場を続けたまま引き渡す |
|---|---|---|
| 主な買主の候補 | 住宅・店舗などを建てたい個人や事業者 | 駐車場経営を続けたい人、当面は駐車場として使う事業者 |
| 契約者との関係 | 予告期間に沿って解約し、明け渡してもらう | 賃貸人の地位を買主に引き継ぐ(民法第605条の3) |
| 売主の手間と費用 | 解約通知、明渡しの確認、設備の撤去 | 契約者一覧の整理、保証金・前払い賃料の精算 |
| 収入への影響 | 明渡しの日以降は駐車場収入が無くなる | 引渡しの日まで収入が続く |
| 管理会社との契約 | 引渡しまでに終了させる | 終了させるか買主に引き継ぐかを決める |
アスファルト・照明・看板・精算機の撤去と、管理会社との契約
更地で引き渡す場合、どこまで撤去するかは売買契約で決めます。アスファルトやコンクリートの舗装、車止め、白線、フェンス、照明柱、看板、ロック板式・ゲート式の精算機、防犯カメラなどが対象になり得ます。買主がそのまま舗装を使いたいこともあれば、建築のためにすべて撤去してほしいこともあるため、売り出しの段階では「現況のまま」か「撤去して引渡し」かを決めずに、買主の希望を聞いてから費用の負担を交渉する方法もあります。撤去の見積もりを早めに取っておくと、価格の交渉で根拠を示しやすくなります。
精算機や看板、照明が、売主の持ち物ではなく管理会社や駐車場運営会社の所有物であることもあります。その場合は、撤去の時期と費用負担を、その会社との契約に従って決めることになります。電気の契約名義や、防犯カメラ・精算機の通信回線の契約も、解約の手続きが必要か確かめておきます。
管理会社との契約には、主に①契約者の募集と賃料の集金だけを任せる管理委託型、②運営会社が土地をまとめて借り上げて自ら駐車場を運営する一括借上げ型があります。①なら契約者は売主と直接の契約関係にあることが多く、②なら契約者の相手方は運営会社で、売主は運営会社との土地の賃貸借契約を終わらせることになります。いずれも、中途解約の予告期間、違約金の有無、設備の撤去と原状回復の範囲を契約書で確認し、売却の予定が決まった段階で早めに相談を始めてください。
駐車場の土地の固定資産税|住宅用地の特例は使えない
売却を考え始めたら、毎年届く固定資産税・都市計画税の納税通知書で、その土地の課税標準額と税額を確かめておきます。岡山市の「固定資産税について」のページによると、固定資産税の税率は1.4%、税額は課税標準額に税率を掛けて求め、賦課期日は毎年1月1日で、この日に土地などを所有している人が納税義務者になります。市街化区域にある土地には都市計画税もかかり、市の「都市計画税」のページでは税率は0.3%とされています。
住宅の敷地には「住宅用地に対する課税標準の特例」があり、市のページでは、住宅用地のうち200平方メートル以下の部分(小規模住宅用地)は課税標準額が評価額の6分の1、それ以外の住宅用地(一般住宅用地)は3分の1とされています。ただし、この特例の対象となる住宅用地は「住宅の敷地の用に供されている土地」と説明されており、建物の無い月極駐車場だけの土地は、通常この特例を受けていません。自宅の敷地を売るときと比べて、所有している間の税負担が重く感じられるのはこのためです。
逆に、自宅の敷地の一部を駐車場として貸している場合や、アパートと一体の駐車場の場合は、扱いが異なることがあります。土地の利用状況が変わったときは「住宅用地変更申告書」の提出が求められており、どの部分が住宅用地として扱われているかは、土地の所在する区(北区・中区・東区・南区)の市税事務所の資産税土地係で確認できます。売却の年の税の精算は、売買契約で決めるのが一般的です。
駐車場収入の税金|所得の区分と消費税(一般情報)
駐車場を経営してきた人は、売るまでの駐車場収入の申告にも注意が要ります。国税庁の所得税基本通達27-2は、有料駐車場などの所得について、自己の責任において他人の物を保管する場合の所得は事業所得または雑所得、そうでない場合は不動産所得に当たるとしています。単に区画を貸して月極で賃料を受け取る形であれば不動産所得、車を預かって管理する形であれば事業所得または雑所得、というのが国税庁の示す考え方です。不動産の貸付けが事業として行われているかどうかは、タックスアンサー1373で「社会通念上事業と称するに至る程度の規模」かどうかを実態に即して判断するとされ、事業かどうかで青色申告特別控除などの扱いが変わります。
消費税では、土地の譲渡や貸付けは原則として非課税ですが、タックスアンサー6201は、1か月未満の土地の貸付けや、駐車場などの施設の利用に伴って土地が使用される場合は非課税に当たらないとしています。タックスアンサー6213では、地面の整備やフェンス・区画・建物の設置などをして駐車場として利用させる場合には消費税が課されると説明されています。舗装して区画を引いた月極駐車場の賃料は、課税の対象になり得るということです。
もっとも、消費税を納める義務があるかどうかは別の判定です。タックスアンサー6501によると、基準期間(個人は前々年)の課税売上高が1,000万円以下であれば原則として納税義務が免除されますが、特定期間の課税売上高が1,000万円を超える場合や、適格請求書発行事業者の登録をしている場合などは免除されません。駐車場の規模やほかの事業の有無で結論が変わるため、ここまでの説明は一般情報として受け取り、具体的には税理士に確認してください。
土地を売った年の税金と、仮に更地で売る場合の流れ
土地を売った利益は、駐車場収入とは別に、譲渡所得として分離課税で計算します。タックスアンサー3202では、譲渡所得の金額は「収入金額−取得費−譲渡費用」で、譲渡費用の例として、仲介手数料、測量費、売買契約書の印紙代、売却するときに借家人などに支払った立退料、建物を取り壊して土地を売るときの取壊し費用などが挙げられています。舗装や設備の撤去費用、駐車場の契約者に支払った金銭が譲渡費用に当たるかどうかは、支出の内容によって判断が分かれ得るため、領収書や契約書を残し、税理士に確認してください。
売った年の1月1日に所有期間が5年を超えていれば長期譲渡所得です。タックスアンサー3208によると、税額は課税長期譲渡所得金額に所得税15%、住民税5%を掛け、令和29年分までは所得税額の2.1%の復興特別所得税が加わります。仮に、長く所有してきた駐車場の土地を売って、課税長期譲渡所得金額が2,000万円になった場合(特別控除などは無いものとした計算例です)、所得税300万円、復興特別所得税6万3,000円、住民税100万円となります。実際には取得費の確かめ方や特例の有無で金額が変わります。
手続きの面では、仮に20台分の舗装された月極駐車場を、管理会社に集金を任せたまま更地で売る場合、①駐車場と管理委託の契約書で予告期間を確認、②撤去の見積もりを取る、③売買契約で引渡し日と撤去の範囲を決める、④予告期間に間に合うように契約者へ一斉に通知、⑤明渡し後に撤去工事、⑥境界の確認と決済、という順になります(期間や金額は条件により変わるため、ここでは示しません)。
売り出す前から引渡しまでの手順と、手元にそろえる書類
駐車場の土地は、契約者・管理会社・撤去業者・買主と関係者が多く、どれか一つの日程がずれると全体が遅れます。次の順で整理しておくと、売買契約の条件を決めやすくなります。
①書類を集める:登記事項証明書、固定資産税の納税通知書、駐車場の契約書と契約者の一覧(区画、賃料、保証金・前払いの有無、滞納の有無)、管理委託契約書または一括借上げの契約書、設備の所有者が分かる書類、測量図や境界の資料。
②予告期間を一覧にする:契約者ごと、管理会社ごとに、解約の予告期間と通知の方法を書き出し、最も長いものから引渡しの最短日を出します。
③売り方を決める:更地か継続かを、買主の候補と撤去の見積もりを見ながら決めます。継続なら、保証金・前払い賃料の精算と、契約者への通知の分担を売買契約に書き込みます。
④税の確認:駐車場収入の所得区分と消費税の申告状況、売却の年の譲渡所得の見込みを税理士に確認します。申告先は住所地を所轄する税務署で、県内の税務署は国税庁の「税務署所在地・案内」で調べられます。
⑤引渡し後:管理会社の契約終了、電気・通信の解約、固定資産税の精算が済んでいるかを確認します。下の流れ図も参考にしてください。
- 01契約書の確認
駐車場の契約と管理委託・一括借上げの契約で、解約の予告期間と通知方法を確かめる
- 02見積もりと査定
舗装・照明・看板・精算機などの撤去の見積もりを取り、土地の査定を受ける
- 03売買契約
引渡し日を予告期間から逆算して決め、撤去の範囲と費用負担を契約書に書く
- 04解約通知
契約者全員に同じ内容の書面を同じ日に届け、保証金や前払い賃料の精算方法を伝える
- 05明渡しと撤去
車両・私物が無いことを確認し、撤去工事と電気・通信の解約を行う
- 06決済・引渡し
境界を確認して決済し、翌年の確定申告に向けて税理士に相談する
トリプルギブへのご相談
月極駐車場の土地は、契約者や管理会社との契約の終わらせ方と、買主が何に使いたいかによって、売り方も引渡しまでの日程も変わります。トリプルギブでは、ご相談をいただいた後、土地の状況や前面道路、用途地域、駐車場の契約内容などを調べたうえで、根拠のある査定を提出します。そのうえで売却の方針を明確にし、一般の買主を探す仲介か、当社が買い取る買取かを確定して進めます。
当社の公式CASEには、岡山市南区福浜町の店舗用地や北浦の事業用地、妹尾の物流企業用地など、事業用地の取引実績を掲載しています。更地で売るか駐車場を続けたまま売るか迷っている段階でも、契約書や納税通知書をお持ちいただければ、何から確認すべきかを一緒に整理します。税金の判断は税理士、契約者との話し合いが難しい場合は弁護士と連携しながら進めることをおすすめします。
よくある質問
Q. 駐車場の契約者に、売却の予定を先に話してもよいですか。
話すこと自体に問題はありませんが、売却がまだ決まっていない段階で終了日を伝えると、売買が延びたり中止になったりしたときに説明が難しくなります。売却の方針と引渡しの見込み日が固まり、契約書の予告期間から逆算して通知日を決めてから、全員に同じ内容を書面で伝えるほうが行き違いを防げます。管理会社がいる場合は、通知の名義と窓口を先に相談してください。
Q. 駐車場のまま売るとき、契約者の保証金はどうなりますか。
民法第605条の3と第605条の2第4項により、賃貸人の地位が買主に移ると敷金の返還に係る債務は買主が承継するとされています。実務では、決済の日に売主が預かっている保証金相当額を売買代金から差し引くなどの方法で精算し、前払い賃料も日割りで調整することが多くあります。月極駐車場の保証金が敷金に当たるかも含め、売買契約で精算方法を明記してください。
Q. 一括借上げの駐車場を売る場合、契約者に直接連絡する必要はありますか。
一括借上げ型では、駐車場の利用者と契約しているのは運営会社で、土地の所有者は運営会社に土地を貸している立場であることが一般的です。その場合、所有者が終わらせるのは運営会社との土地の賃貸借契約で、利用者への案内や設備の撤去は運営会社との契約の定めに従って進みます。中途解約の予告期間や違約金、原状回復の範囲を契約書で確認し、早めに運営会社へ相談してください。
Q. 駐車場をやめて更地にした後、売れるまでの固定資産税は下がりますか。
建物の無い駐車場の土地は、もともと住宅用地の特例を受けていないのが通常のため、舗装を撤去して更地にしただけで土地の固定資産税が下がるとは限りません。課税の扱いは1月1日時点の状況で判断されるため、撤去や用途の変更を予定しているときは、土地の所在する区の市税事務所の資産税土地係に、どう扱われるかを事前に確認しておくと安心です。
この記事は一般情報です。法律・税金・相続・登記・住宅ローン等の個別案件は、税理士、司法書士、弁護士、金融機関などへ確認してください。
あわせて読みたい
岡山で古家付きの土地を売るか、解体して更地で売るか|売主が先に確かめること編集方針:確認できる事実と一般的な判断のポイントを区別し、価格・期間・検索順位を保証する表現は用いません。